 中国能源资讯网
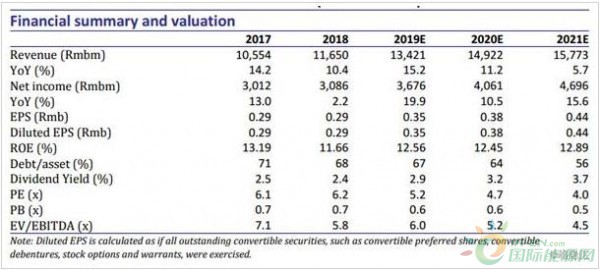
19年上半年,华能新能源发电量为15.20TWh(同比+11.7%),其中风电板块14.42TWh(同比+11.7%),太阳能板块0.77TWh(同比+10.0%),符合我们预期。综合考虑强劲的发电量数据、19年产能扩张以及带来的经营费用上升,我们上调EPS预测:2019年由0.32上调至0.35元,2020年由0.34元上调至0.38元,预测2021年EPS为0.44元。我们将目标价由3.25港币下调至3.15港币,对应8倍19年PE和1倍19年PB。维持买入评级。
发电数据强劲。公司19年上半年发电量为15.20TWh(同比+11.7%),其中风电板块14.42TWh(同比+11.7%),太阳能板块0.77TWh(同比+10.0%),符合我们预期。发电量增长主要缘于新增装机。据管理层披露,2019年公司拟投产1.6GW产能,均为风电装机。尽管上半年全国风资源较弱,公司凭借战略性地区分布优势取得优于同行的风资源利用小时数。根据我们测算,19年上半年公司风电加权平均利用小时数约为1,240小时(18年同期为1,208小时),太阳能加权平均利用小时数约为830小时(18年同期为755小时)。
政策利好。五月下旬,国家能源局正式公布《关于建立健全可再生能源电力消纳保障机制的通知》,配额制落地,其中消纳权重替代方案包括自主转让超额消纳量和自愿认购绿证。鼓励可再生能源运营商在保障利用小时数之外部分积极参与市场交易,我们认为这将在不影响政府补贴回款的同时为公司带来额外的资金流入。6月19日,财政部发布《可再生能源电价附加补助资金预算的通知》,本次共下发可再生能源补贴81亿,其中风电板块42亿。由于公司的应收账款由2017年的72亿增长至2018年的100亿,我们认为本次补贴程序的启动将给公司带来现金流,从而减轻新增装机的资金压力,改善流动性。
经营费用预增。据管理层披露,2019年公司拟投产1.6GW产能,均为风电装机。除了产能扩张带来的经营费用增加之外,我们认为部分风机出质保期会增加公司的运维费用。此外,随着更多项目税收优惠期结束,我们预计公司的有效税率将由1H18的14.3%上升至17.0%左右。
维持买入。我们上调EPS预测:2019年由0.32上调至0.35元,2020年由0.34元上调至0.38元,预测2021年EPS为0.44元。我们将目标价由3.25港币下调至3.15港币,对应8倍19年PE和1倍19年PB。维持买入评级。